人形机器人:资本疯抢背后,落地还要走很远
### 摘要
从波士顿动力的后空翻到特斯拉Optimus登台,人形机器人已经热了整整三年。资本砸出千亿,玩家挤破赛道,但真正能落地赚钱的项目,一只手就能数过来。本文拆解人形机器人的技术难点、产业现状和落地陷阱,告诉你未来几年这个赛道真正的机会在哪。
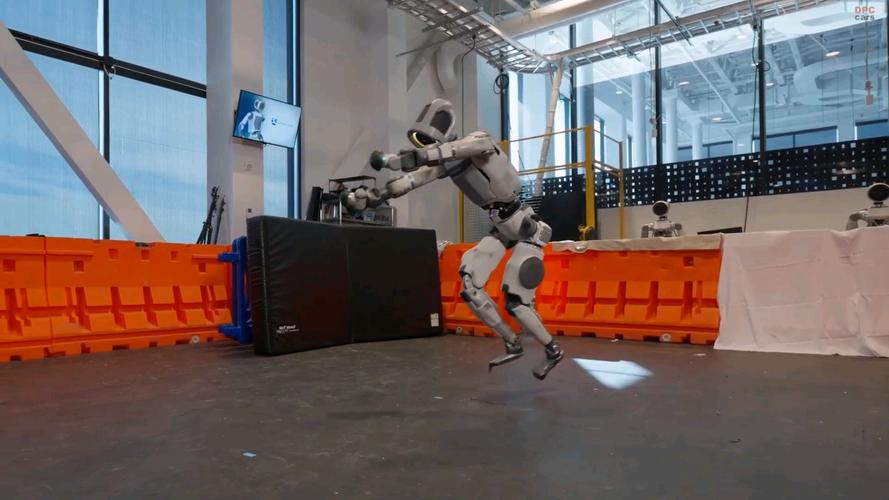 波士顿动力Atlas人形机器人摔倒站起测试
就算硬件搞定了,软件呢?现在大模型确实给人形机器人赋了能,能听懂自然语言指令了,但从听懂到做对,中间差了十万八千里。你说“帮我倒杯热水”,机器人要识别杯子在哪、热水壶在哪、开关怎么开、水倒多少不会烫到手,这一整套连贯的动作规划,现在还做不到零出错。出错一次,客户就再也不敢用了。
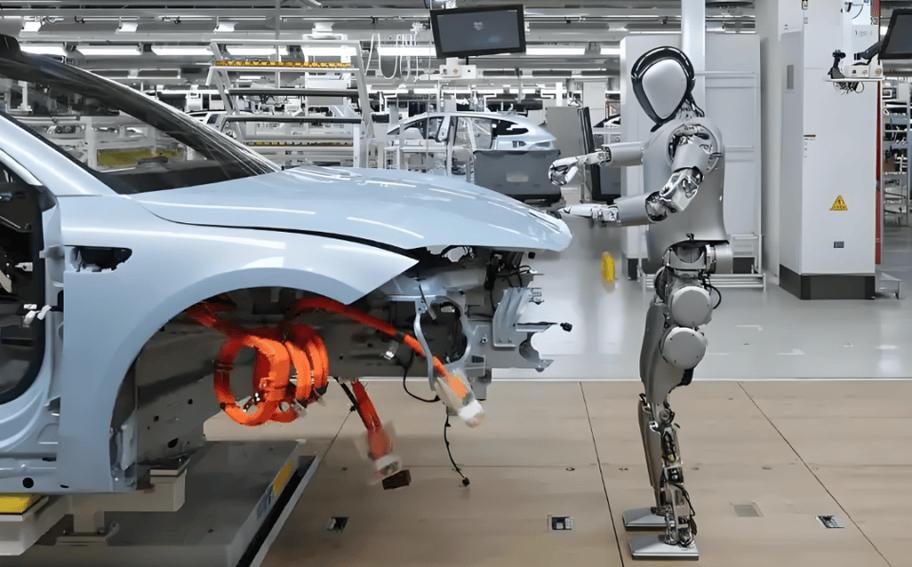 特斯拉Optimus人形机器人工厂展示场景
现在产业链的格局很清楚:上游做核心零部件的,已经开始赚钱了,不管最后哪家整机厂跑出来,减速器、电机卖出去就是真金白银。下游做整机的,大部分还在烧钱烧研发,只有少数给科研机构、给大厂做展示原型的,能赚点零花钱,谈不上商业化。
 落地的坑:哪些场景真能跑通?
现在所有人都在问,人形机器人什么时候能进家庭,帮我们做家务带孩子?我可以明确说,至少十年内没戏。
为什么?家庭是完全非结构化场景,什么乱七八糟的东西都有,出错成本又极高。摔碎花瓶是小事,摔了老人孩子,谁来担这个责任?而且普通家庭不可能掏几十万买一台机器人,成本下不来,就不可能进C端。
那B端呢?现在看,最可能先落地的,是3C制造业的精细组装工位,还有危化品工厂、核环境的巡检维护。这些场景,本来就要人去做危险或者高度重复的工作,人形机器人的灵活性比专用机器高,成本就算几十万,摊个三五年,比人工便宜,企业愿意买单。
还有商业服务场景,比如商场导览、展会接待,这个已经有小规模在用的了,但基本都是赚个展示噱头的钱,量根本上不去,养活不了整机厂。
除了落地的坑,还有风险和治理问题没人提。好多玩家喊着“未来替代90%的人类劳动”,先不说能不能做到,真到那一天,大规模失业的问题怎么解决?还有隐私安全,人形机器人天天在人身边转,自带摄像头麦克风,数据存在哪?会不会被泄露?万一被黑客控制了怎么办?这些问题,现在都没人愿意深想,等到出事了再补规则,就晚了。
### 结语
未来3到5年,人形机器人会走到哪?我判断,不会出现能进千家万户的通用机器人,也不会大规模替代产业工人。真正的变化,会发生在上游:核心零部件的国产替代会基本完成,整机成本会降到现在的三分之一左右。整机厂,最后能活下来跑通商业化的,不会超过三五家,大部分凑热闹蹭热度的玩家,都会在资本退潮的时候被洗掉。
说白了,人形机器人是个需要啃硬骨头的长赛道,赚快钱的别来。现在的狂欢退潮之后,才能看到真正能走下去的人。
技术的核心:人形机器人到底难在哪?
说实话,很多人觉得人形机器人就是装个大模型,能聊天能走路就完了。大错特错。 你让机器人走平整的水泥路不难,走家里堆了拖鞋、散了快递盒的凹凸不平的地面呢?你让机器人拿起空矿泉水瓶不难,拿起一个刚蒸好带水珠的生鸡蛋,不捏碎也不滑落呢? 全身动态力控,这是卡了行业几十年的硬骨头。人靠着内耳前庭、肌肉神经反馈,几毫秒就能调整重心平衡,机器人要靠十几个传感器同步运算,算力跟不上就是一摔到底。我见过太多创始人上来就喊“三年超越波士顿动力”,吹得天花乱坠,一问核心关节的力控精度能做到多少,支支吾吾说不出个数字,可笑。 还有核心零部件的坑。一个成年人形机器人需要至少30个自由度,每个自由度都需要谐波减速器、伺服电机、力传感器。现在高端谐波减速器基本还靠进口,一个关节成本大几千,整台机器光零部件就几十万,怎么可能大规模卖?波士顿动力Atlas人形机器人摔倒站起测试
就算硬件搞定了,软件呢?现在大模型确实给人形机器人赋了能,能听懂自然语言指令了,但从听懂到做对,中间差了十万八千里。你说“帮我倒杯热水”,机器人要识别杯子在哪、热水壶在哪、开关怎么开、水倒多少不会烫到手,这一整套连贯的动作规划,现在还做不到零出错。出错一次,客户就再也不敢用了。
赛道玩家:现在都跑到了哪一步?
这两年人形机器人的热,一半是特斯拉带起来的。马斯克说要做售价不到两万美元的人形机器人,一下把资本的情绪拉到满点。去年Optimus登台,能走能拿零件,确实比之前的原型机进步不少。 但话说回来,那台机器还是舞台展示用的,离量产商业化差了十万八千里。波士顿动力更早,Atlas玩了十几年,能后空翻能跑酷,现在商业化主要卖给科研机构做研究,真正赚钱的商用项目只有一个物流搬运的Stretch,还不是人形。 国内呢?小米出了CyberOne,优必选冲了IPO,还有一大堆新玩家从车企、互联网公司杀进来,都说自己要做通用人形机器人。 这波热也不全是炒概念。至少真的带动了上游核心零部件的国产替代。之前谐波减速器国内做不出合格的产品,现在好多厂商已经能量产了,成本比进口降了快一半,力控传感器的精度也追上来了。这就是实实在在的产业进步。特斯拉Optimus人形机器人工厂展示场景
现在产业链的格局很清楚:上游做核心零部件的,已经开始赚钱了,不管最后哪家整机厂跑出来,减速器、电机卖出去就是真金白银。下游做整机的,大部分还在烧钱烧研发,只有少数给科研机构、给大厂做展示原型的,能赚点零花钱,谈不上商业化。
落地的坑:哪些场景真能跑通?
落地的坑:哪些场景真能跑通?
现在所有人都在问,人形机器人什么时候能进家庭,帮我们做家务带孩子?我可以明确说,至少十年内没戏。
为什么?家庭是完全非结构化场景,什么乱七八糟的东西都有,出错成本又极高。摔碎花瓶是小事,摔了老人孩子,谁来担这个责任?而且普通家庭不可能掏几十万买一台机器人,成本下不来,就不可能进C端。
那B端呢?现在看,最可能先落地的,是3C制造业的精细组装工位,还有危化品工厂、核环境的巡检维护。这些场景,本来就要人去做危险或者高度重复的工作,人形机器人的灵活性比专用机器高,成本就算几十万,摊个三五年,比人工便宜,企业愿意买单。
还有商业服务场景,比如商场导览、展会接待,这个已经有小规模在用的了,但基本都是赚个展示噱头的钱,量根本上不去,养活不了整机厂。
除了落地的坑,还有风险和治理问题没人提。好多玩家喊着“未来替代90%的人类劳动”,先不说能不能做到,真到那一天,大规模失业的问题怎么解决?还有隐私安全,人形机器人天天在人身边转,自带摄像头麦克风,数据存在哪?会不会被泄露?万一被黑客控制了怎么办?这些问题,现在都没人愿意深想,等到出事了再补规则,就晚了。
### 结语
未来3到5年,人形机器人会走到哪?我判断,不会出现能进千家万户的通用机器人,也不会大规模替代产业工人。真正的变化,会发生在上游:核心零部件的国产替代会基本完成,整机成本会降到现在的三分之一左右。整机厂,最后能活下来跑通商业化的,不会超过三五家,大部分凑热闹蹭热度的玩家,都会在资本退潮的时候被洗掉。
说白了,人形机器人是个需要啃硬骨头的长赛道,赚快钱的别来。现在的狂欢退潮之后,才能看到真正能走下去的人。 
