核聚变:人类能源终极答案,离商业落地还有多远?
去年美国劳伦斯利弗莫尔国家实验室的那一声“聚变点火成功”,直接把核聚变从科幻论文里,拉到了一级资本市场的聚光灯下。半年时间,十几家核聚变创业公司拿到了合计超过三十亿美元的融资。连石油巨头都掺了一脚,投了好几家团队。
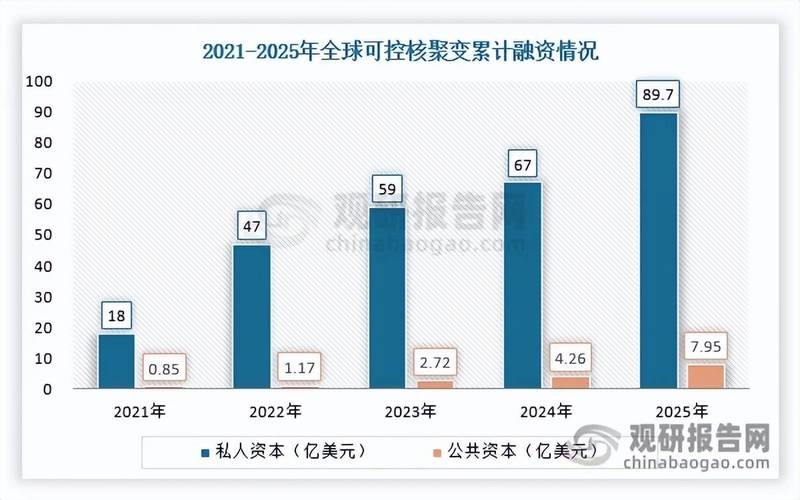 全球核聚变创业公司年度融资额统计图
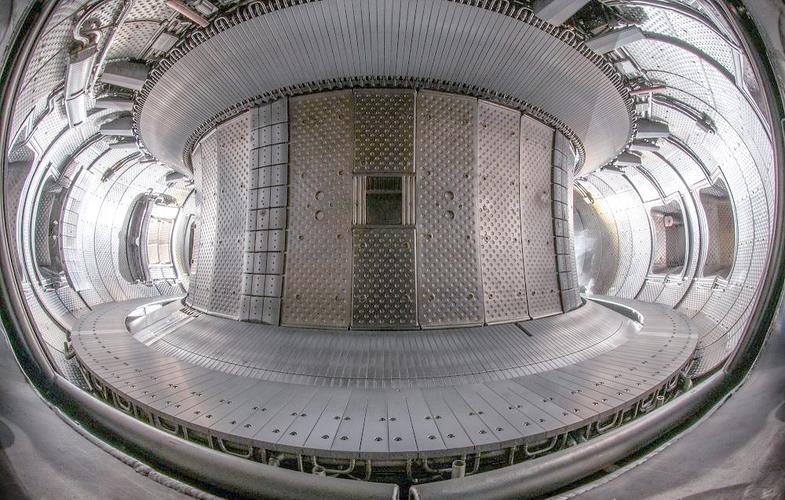 托卡马克核聚变装置真空室内部实景图
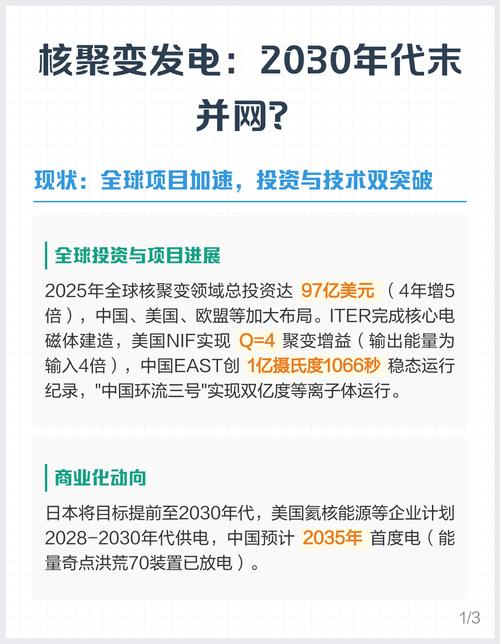 未来3-5年:能等到聚变发电并网吗?
先泼冷水。别想了。未来三五年,绝对不可能有并网发电的商业聚变堆。
LLNL去年那个净能量增益,纸面数据是聚变输出超过了输入激光的能量,但整个激光系统的能量效率不到1%,算上整个设施的消耗,输出还不到总输入的百分之一,离发电远得很。现在市面上创业公司吹的“2030年并网发电”,基本都是给资本画的饼,就是为了拿下来一轮融资。
不过话说回来,也没必要一棒子打死说全是骗局。这一轮砸进核聚变赛道的钱,比过去半个世纪民间投入加起来都多,技术迭代速度明显比十年前快多了。未来三五年,我觉得至少能看到两个实质性的突破:第一,至少会有两到三家头部创业公司,实现真正意义上的聚变Q值大于1,也就是聚变输出的能量,超过了用来加热等离子体输入的能量,这是商业化路上第一个真正站得住脚的里程碑。第二,新一代抗辐照材料会走出实验室,进入小堆测试阶段,碳化硅复合材料、液态金属壁这些方案,会验证到底能不能把换料成本降下来,解决掉商业化最大的一块拦路虎。
如果真能走到这一步,整个产业和地缘格局的变化会比很多人想的大得多。不用再抢化石能源的份额了,一个一百万千瓦的小型聚变堆,装满一次燃料能跑三十年,根本不用频繁补能。沿海缺电的城市,直接建一个,不用抢跨区特高压指标,不用盯着光伏风电的装机容量挤位置。对全球地缘来说,依赖石油出口的国家,直接失去了手里最大的地缘筹码,这个影响早就超出能源本身了。
当然,风险也摆在这里。现在核聚变赛道已经泛起泡沫了,什么团队都能拿到融资,很多连稳定等离子体都没做出来,就敢喊十年发电,最后一地鸡毛是肯定的。还有治理层面的空白,聚变堆虽然不产生长半衰期核废料,但燃料氚本身还是放射性物质,小型堆普及之后怎么监管,会不会有核扩散风险,现在全球都没有成型的规则。
说实话,人类为了可控核聚变已经奋斗了七十年,从“永远还有五十年”到现在终于摸到了商业化的门缝,已经是很大的进步了。不用吹得神乎其神,也不用全当成骗局。再过十年,我们就能见真章。
我们为什么非得搞核聚变?
现在全球能源转型卡在哪,懂行的都清楚。光伏风电是便宜,但不稳定,刮风吹不到,晚上没太阳,储能成本降不下来,大规模并网就是个大麻烦。传统裂变核电,技术成熟,零排放,但绕不开两个问题:核废料怎么处理,还有切尔诺贝利、福岛那样的安全阴影,公众接受度一直上不去,选址都难。 核聚变不一样。原料从海水里就能提,一升海水的氘聚变放的电,顶三百升汽油。而且没有长半衰期核废料,本质上不可能发生熔堆事故。说白了,一旦可控核聚变商业化,人类就彻底摆脱能源稀缺的枷锁了。 当然,坑也大。半个多世纪过去了,我们一直说“核聚变还要五十年才能用”,这话真不是忽悠人。全球核聚变创业公司年度融资额统计图
路线分歧背后,绕不开的核心瓶颈
现在可控核聚变主要分两条成熟技术路线,说白了就是解决同一个问题:怎么把一亿度的等离子体装起来,不让它碰到容器壁。最主流的是磁约束路线,用超强磁场把上亿度的等离子体锁在真空室里。国际合作的ITER项目,中国的EAST“人造太阳”,都是这个路线的代表。另一条是惯性约束路线,用超强激光瞬间压缩燃料靶丸,瞬间达到聚变条件,去年LLNL的点火成功就是惯性约束的里程碑。 说实话,大型托卡马克路线走了几十年,进度一直慢,因为体量太大,造价动辄几百亿,工程进度一拖就是好几年。ITER原定2025年首次等离子体实验,现在已经推迟到2035年了。所以最近十年,资本都盯着小型化聚变堆去了,一堆创业公司改了各种细分技术路线,什么仿星器、螺旋箍缩、惯性静电约束,五花八门,都喊着自己能比ITER早二十年商业化。 但不管走什么路线,都绕不开两个躲不开的核心瓶颈。第一个是等离子体稳定约束。你得把一亿度的等离子体稳稳定住足够长的时间,才能持续输出能量,稍微一点扰动,等离子体直接散了,全白搭。第二个是抗高能中子辐照堆芯材料。聚变反应会产生大量高能中子,不停地轰击堆芯内壁,现在最好的商用材料,撑个三五年就脆得不成样,换一次内壁的成本比堆芯本身还贵,根本没法商业化运行。托卡马克核聚变装置真空室内部实景图
未来3-5年:能等到聚变发电并网吗?
未来3-5年:能等到聚变发电并网吗?
先泼冷水。别想了。未来三五年,绝对不可能有并网发电的商业聚变堆。
LLNL去年那个净能量增益,纸面数据是聚变输出超过了输入激光的能量,但整个激光系统的能量效率不到1%,算上整个设施的消耗,输出还不到总输入的百分之一,离发电远得很。现在市面上创业公司吹的“2030年并网发电”,基本都是给资本画的饼,就是为了拿下来一轮融资。
不过话说回来,也没必要一棒子打死说全是骗局。这一轮砸进核聚变赛道的钱,比过去半个世纪民间投入加起来都多,技术迭代速度明显比十年前快多了。未来三五年,我觉得至少能看到两个实质性的突破:第一,至少会有两到三家头部创业公司,实现真正意义上的聚变Q值大于1,也就是聚变输出的能量,超过了用来加热等离子体输入的能量,这是商业化路上第一个真正站得住脚的里程碑。第二,新一代抗辐照材料会走出实验室,进入小堆测试阶段,碳化硅复合材料、液态金属壁这些方案,会验证到底能不能把换料成本降下来,解决掉商业化最大的一块拦路虎。
如果真能走到这一步,整个产业和地缘格局的变化会比很多人想的大得多。不用再抢化石能源的份额了,一个一百万千瓦的小型聚变堆,装满一次燃料能跑三十年,根本不用频繁补能。沿海缺电的城市,直接建一个,不用抢跨区特高压指标,不用盯着光伏风电的装机容量挤位置。对全球地缘来说,依赖石油出口的国家,直接失去了手里最大的地缘筹码,这个影响早就超出能源本身了。
当然,风险也摆在这里。现在核聚变赛道已经泛起泡沫了,什么团队都能拿到融资,很多连稳定等离子体都没做出来,就敢喊十年发电,最后一地鸡毛是肯定的。还有治理层面的空白,聚变堆虽然不产生长半衰期核废料,但燃料氚本身还是放射性物质,小型堆普及之后怎么监管,会不会有核扩散风险,现在全球都没有成型的规则。
说实话,人类为了可控核聚变已经奋斗了七十年,从“永远还有五十年”到现在终于摸到了商业化的门缝,已经是很大的进步了。不用吹得神乎其神,也不用全当成骗局。再过十年,我们就能见真章。 
