激光雷达:智能驾驶赛道绕不开的门票
智能驾驶吵了快十年,至今还在掐架的核心问题,绕不开激光雷达。有人说它是智驾的标配,没有就是裸奔,有人说纯视觉路线就能打,装它就是为了炒卖点割韭菜。
吵了这么久。它到底是什么?
不是玄学,原理说透了很简单
说穿了就是激光测距。通过发射激光碰到障碍物折返,算清楚飞行时间,就能得到目标精准的三维轮廓。比摄像头靠像素拟合猜距离,准了不止一个量级。雨天逆光,摄像头直接瞎,激光雷达大部分时候还能分清楚前面是停着的车,还是个掉在路中间的塑料桶。
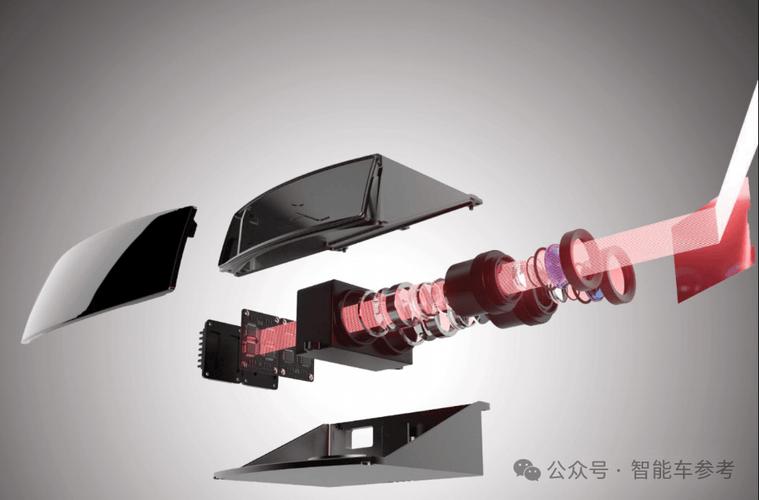 车载半固态激光雷达结构解剖图
但也不是万能的。遇着大暴雨浓雾,激光波长就那点,穿透力还不如毫米波雷达。150米外落个小纸箱,很多千元级的雷达直接就漏检了。这就是技术的边界,吹得再神也绕不开物理限制。
早年都是机械式方案,整个雷达探头转着扫,精度够,但一个卖几十万,一个雷达顶半辆买菜车,根本没法量产。现在主流都是半固态,不用整个结构转,要么转镜片要么MEMS振镜,成本直接打下来。国内头部厂商给车企供的量产货,规模化之后成本已经压到几千块了,放到二十万级的车里也扛得住。
说实话,现在很多文章把激光雷达的原理吹得天花乱坠,其实核心矛盾从来都不是原理,是成本和良率。能把精度做好不难,难的是一万台批量出来,每一台的误差都控制在厘米级,还能卖得便宜。
产业卷到骨子里,价格战已经杀穿底线
五年前,车载激光雷达的单车成本还在10万元以上。现在,头部厂商给车企的供货价已经跌到两三千,甚至有厂商放话要做到千元以内。这个价格跌幅,比智能手机摄像头模组的降价速度还夸张。
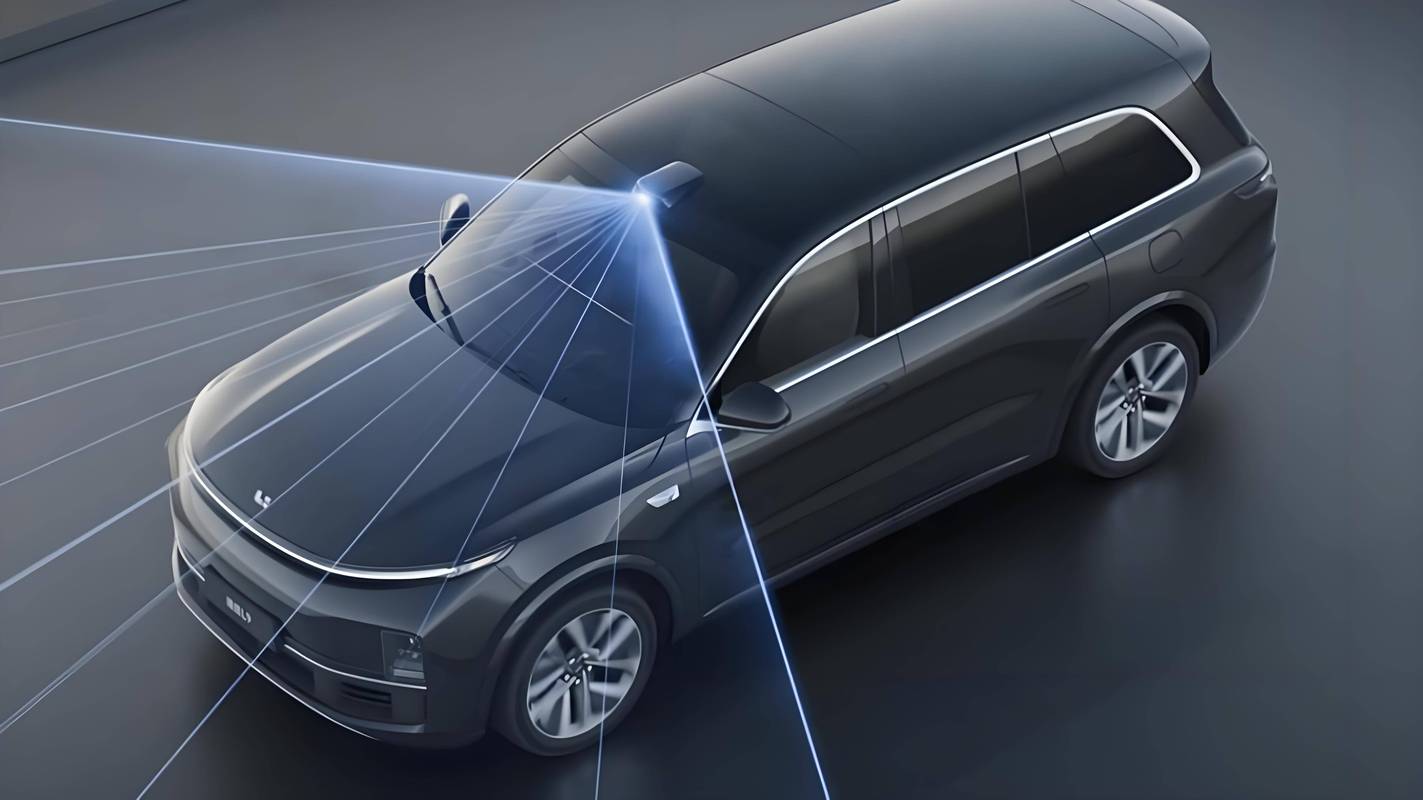 新能源汽车车头集成式激光雷达实拍图
原来的海外老大Velodyne,靠着专利躺赚了快十年,现在估值跌得只剩零头,快撑不下去了。国内这边,禾赛、速腾聚创已经站稳了第一梯队,一堆小厂挤在中下游抢低端订单,价格卷得没边,利润薄得像一张纸。
不过话说回来,现在最大的落地障碍不是成本,是配套跟不上。激光雷达一秒出几百万个点云数据,普通的智驾芯片处理不过来,要么降帧率漏检,要么就得换更贵的大算力芯片,整车成本又上去了。等于说,你省了雷达的钱,又在芯片上花出去了。
还有责任划分的问题没理清。要是激光雷达因为天气原因没检测到障碍物出了事故,算车企的?算雷达厂商的?还是算算法的?到现在法规也没说清楚。真出了事,消费者维权都找不到头。
还有容易被忽略的安全问题。激光雷达的功率如果不达标,长时间直射眼睛,确实会损伤视网膜。现在行业有通用标准,但良率不齐,小厂的产品会不会偷工减料砍成本,在功率控制上缩水?没人敢打包票。
未来三年,行业会走向什么结局
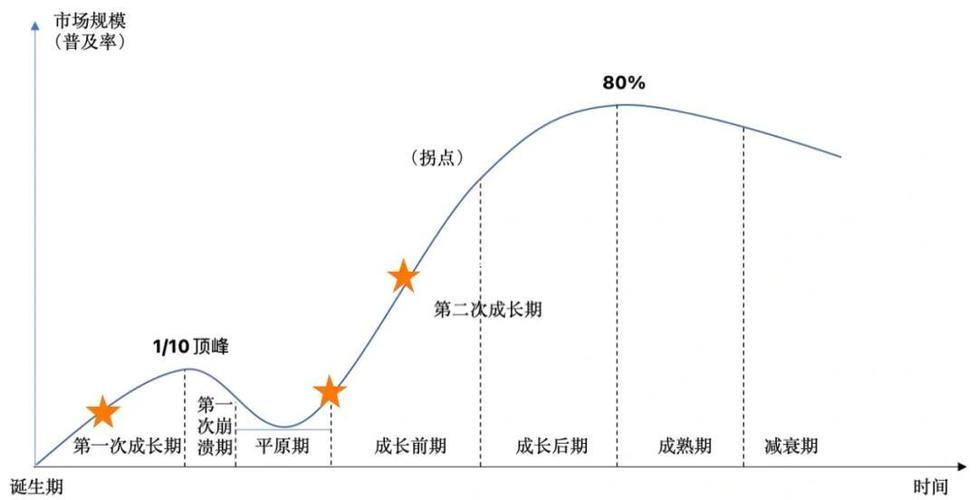 未来三年,行业会走向什么结局
第一个判断,价格战会淘汰至少七成中小玩家。那些靠着早期融资烧钱、拿了几个小车企订单就沾沾自喜的中小厂商,接下来会在成本压力下快速出局,连缓冲的空间都没有。最后整个行业活下来的,不会超过五家,头部会吃掉绝大部分车载订单,中小玩家只能转型去拼小众场景。
第二个判断,技术路线不会一下子切换。很多人吹纯固态激光雷达是未来,没错,但FMCW这些纯固态技术,现在成本还是降不下来,良率也上不去。未来三年,半固态路线仍将占据90%以上的车载市场,纯固态还得再磨个三五年才能大规模上车。
第三个判断,应用场景会快速分化。激光雷达不是只能给车载用,服务机器人、自动物流AGV、智慧城市的路口感知,甚至农业植保的地形测绘,都会用到激光雷达。这些场景对精度要求没那么高,成本敏感度高,刚好是转型厂商的出路。当然,能不能活下来,还是要看成本控制能力。
很多人说激光雷达是过渡技术,纯视觉最终会取代它。我不这么看。多一层感知,就多一层保险。L3级以上的智驾,要把驾驶权交给系统,你敢把命交给只靠摄像头的车吗?至少现在,我不敢。
激光雷达从来不是智能驾驶的终点,只是一块必须拿到的入场门票。拿到门票能不能玩好,还是看算法,看芯片,看整个体系的打磨。急不来。

