硅光子:打破摩尔瓶颈的下一代算力新底座
厘清边界:硅光子到底解决什么问题
很多科普一上来就说硅光子是下一代芯片,这话错得离谱。硅光子从来不是要取代传统CMOS电子芯片做计算,它核心解决的是「连接」的问题。
摩尔定理走了五十年,芯片上的晶体管越做越小,速度越来越快,但是芯片和芯片之间、核与核之间的数据传输,一直被电互联卡着脖子。电信号在铜线里跑,距离越远,速率越高,发热越大,串扰越严重,现在到100G每通道差不多就是天花板了。再往上堆,整个数据中心的电费都交不起。
硅光子的思路很简单:把电信号转换成光信号,在硅基的光波导里传,光不怕串扰,带宽能做的比电高一个数量级,发热还能砍一半。就这么点变化,直接把原来堵死的算力增长通道给撬开了。
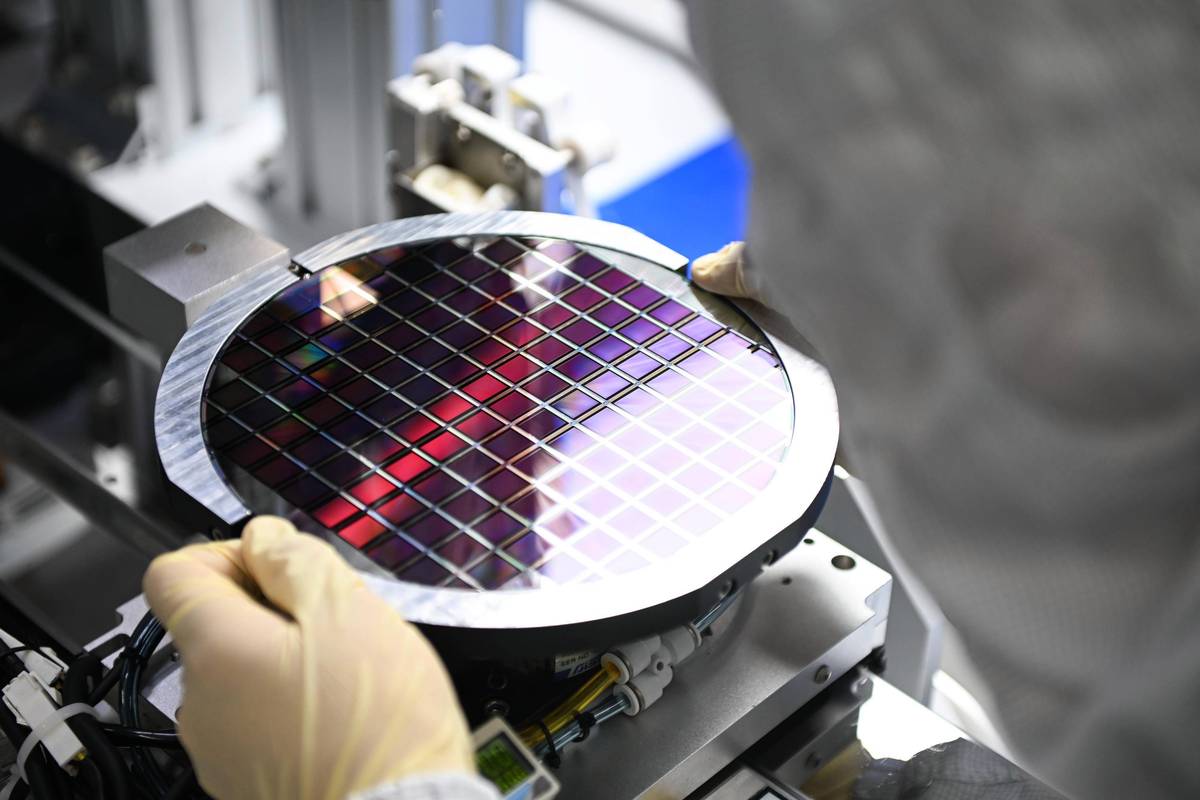 8英寸硅光子芯片晶圆生产实拍图
这个原理其实不新鲜,几十年前就提了,难的是量产。光器件原来都是手工攒出来的,一块光模块成本一半在人工耦合对准,怎么把激光器、调制器、探测器全部集成到一块硅片上,用做CMOS的工艺批量造出来,这才是硅光子的真门槛。
产业现状:卡在良率和成本的拐点上
这两年行业热起来,本质上不是技术突然突破了,是需求炸了。AI大模型训练,一个集群上万个GPU,要互相连起来,传统的电互联根本撑不住这么大的带宽,800G、1.6T的光模块已经成了刚需,硅光子正好能满足这个需求。
说实话,现在已经落地的产品不算少了,博通已经给云厂商供了好几年的硅光子光模块,Intel的硅光子方案也早就用在数据中心里了,国内不少厂商去年也拿出了自己的1.6T硅光子模块样品。行业增速去年就超过了30%,热度比很多新赛道都高。
不过话说回来,现在离大规模普及还差一口气。最大的问题还是良率。硅本身不是很好的发光材料,异质集成的时候,激光器和硅波导的耦合效率一直提不上来,良率上不去,成本就压不下来。现在硅光子模块的成本还是比传统方案高两成左右,只有对带宽要求极高的AI客户才愿意掏钱,普通客户还下不了手。
第二个问题是共封装光学(CPO)的标准还没统一。现在各大巨头都在推自己的方案,谁也不服谁,产业链上下游的器件厂、封装厂都不敢大规模押注,就怕站错队血本无归。
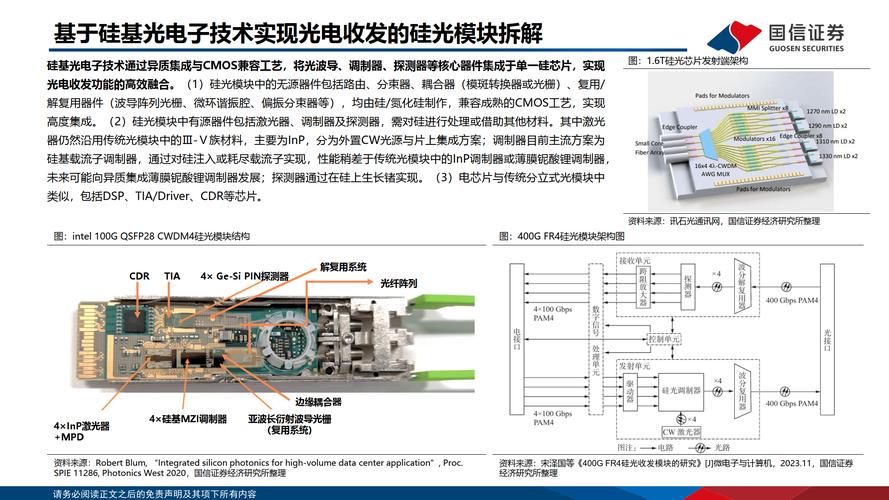 数据中心CPO硅光子互联模块拆解图
还有一个很现实的问题,就是人才缺口。硅光子是交叉学科,既要懂半导体工艺,又要懂光学设计,国内现在这块的成熟工程师太少,不是靠扩招能一下子补上的,很多项目卡就卡在没人能落地。
未来3-5年:谁能拿到第一张产业船票
 未来3-5年:谁能拿到第一张产业船票
我接触过的几个产业投资人,几乎都不否认硅光子的大方向,但吵得最凶的就是,谁能赚到第一波钱。
第一个确定性的方向就是AI算力集群的中短距光互联,这个需求已经实实在在摆在这了,未来3年,1.6T、3.2T的光模块会大规模替换旧产品,硅光子的渗透率会从现在的个位数涨到三成以上,这块光模块厂商和晶圆代工厂都会吃到第一波红利。头部的代工厂现在都在扩建硅光子的产线,就等订单上来了。
第二个方向是车载激光雷达。硅光子可以把激光雷达的发射接收模块全部集成到一块指甲盖大的芯片上,成本能从几千块降到几百块,这个对自动驾驶落地的帮助太大了,不少新势力车型已经在测试了,预计5年内会出现在十几万价位的家用车上。
当然,风险也很明显。现在市场炒的太厉害了,随便一个公司沾个硅光子的边股价就飞涨,很多PPT项目拿着融资圈地,最后根本做不出量产产品,未来两三年肯定会有一波大洗牌,挤掉泡沫之后才能真正成长。还有,国外大厂在核心专利上布局很早,我们国内厂商要绕开专利壁垒,还有很长的路要走,不能太乐观。
我个人的判断很简单:未来3年,硅光子会完成从0到1的产业化,在光模块和激光雷达两个领域站稳脚跟,拿到入场券的玩家会跑出来。5年之内,我们肯定能看到硅光子共封装的AI算力芯片量产。摩尔定理走到尽头之后,算力的增长,接下来就要靠光来接力了。这个风口,真不是炒出来的。

