硅光子:补位摩尔定律的算力新玩家
去年逛国内算力展,看到一个厂商把半张巴掌大的800G硅光子光模块摆出来,旁边放了同规格传统电互连模块,体积差了三倍,功耗差了一倍还多。当时第一反应就是,这东西真要起来了。
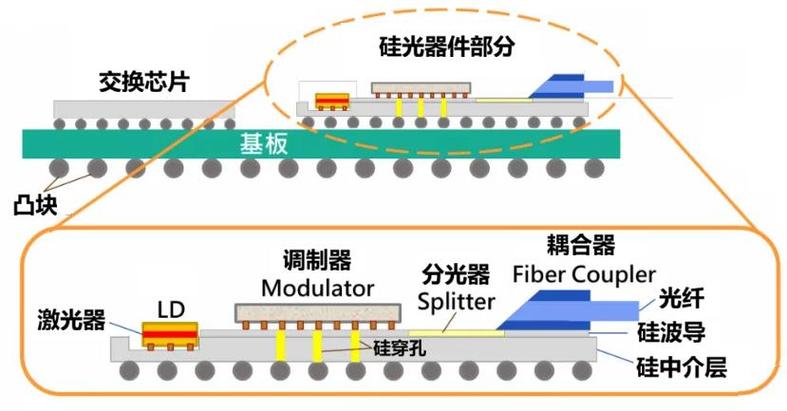 硅光子芯片集成结构示意图
很多人吹硅光子要取代CMOS,要做全光计算机,扯淡。硅光子从出生开始,定位就是补位,不是革命。现在的CMOS工艺已经非常成熟,成本压到极低,硅光子只要顺着现有的CMOS工艺线做,就能摊薄成本,这是它最大的优势。说实话,要是当年它非要另起炉灶搞一套新生产线,根本活不到今天。
核心优势说穿了就三点:带宽是电互连的几十倍,整体功耗能降一半以上,信号延迟还低出一大截。对于现在拼了命堆算力的AI行业来说,这就是瞌睡送了枕头。
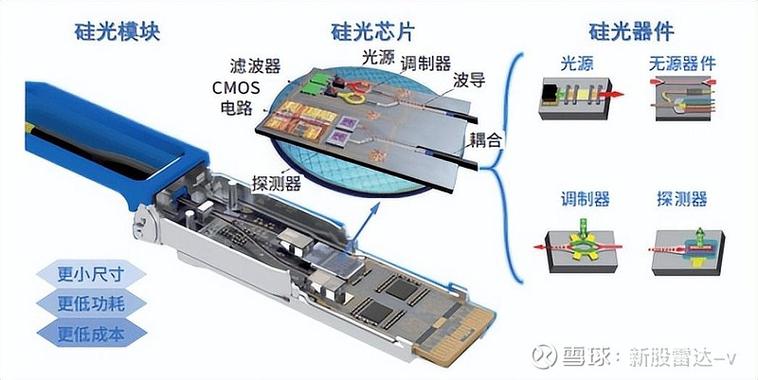 数据中心硅光子光模块拆机实拍
不过话说回来,这两年进步真的快。英特尔已经把硅光子激光器的良率提到九成以上了,国内的头部厂商也在研发自己的键合工艺,再过两三年,成本大概率能打到和传统方案持平。现在市场上出货的800G光模块,已经有超过两成是硅光子方案了,1.6T的样品去年就出来了,今年就能小规模上量。
 未来三年,谁能吃到第一波红利
现在资本炒硅光子,什么概念都往里面装,其实真正能在三到五年落地赚钱的,就三个清晰的方向。
第一个就是数据中心CPO共封装光学,这个是已经走到商业化门口的。现在AI超算中心里,GPU之间的互连需求越来越高,传统的电互连顶不住,CPO把光模块和计算芯片共封装,压缩传输距离降低损耗,核心就是硅光子技术。英伟达、英特尔、微软都在押注CPO,预计2026年前后,下一代顶级超算就会大规模采用CPO方案,硅光子的渗透率会直接跳涨。
第二个就是车规级激光雷达。现在车企要把激光雷达的成本压到几百美元,还要缩体积,硅光子方案能把所有光学器件集成在一块指甲盖大的芯片上,成本比传统分离器件降一半以上,体积也能做进保险杠里,现在不少头部新势力车企已经在测样了,最快2025年就能批量装车。
第三个就是量子计算。量子比特的读取和操控,非常需要硅光子的低损耗光互连,现在不少主流量子计算团队已经把硅光子作为核心辅助技术,这个方向虽然慢,但是长期空间很大。
现在行业热的有点过头了,一堆创业公司拿着PPT吹“光取代电”“硅光子颠覆半导体”,本质就是割资本的韭菜。其实大部分应用还停在实验室,至少五年内,硅光子都只是互连方案的补充,不可能取代整个微电子产业。还有竞争层面的问题,美国在核心设计、设备、III-V族原材料上领先,国内在模块封装和下游应用上进度快,但是上游核心零部件还依赖进口,这个短板必须补。
对未来三到五年的判断很清晰:第一,硅光子在中长距光模块的渗透率会从现在的不到15%涨到35%以上,成本彻底打平传统方案;第二,CPO会在头部云厂商的顶级超算中心小规模商用,验证技术可行性,不会大规模普及,但会确定未来的技术路线;第三,车规硅光子激光雷达会实现小规模装车,渗透率慢慢爬坡;第四,什么硅光子CPU、全光计算机这类消费级概念,别信,三五年内根本看不到影子。
摩尔定律走了半个多世纪,原来靠缩晶体管尺寸提性能,现在尺寸快缩到物理极限了,就得换思路。硅光子不是什么改天换地的黑科技,就是给摩尔定律接棒的那个选手而已。路还长,慢慢走。
硅光子到底解决了什么老问题
我们现在喊的缺算力,本质上不是缺晶体管,是缺数据传输的高速通道。AI大模型训练,一块GPU要和另外几千块GPU实时传数据,电信号在铜线里跑,频率超过100G,串扰、损耗、发热就全冒出来了。跑1T带宽,每米铜线的损耗能到几十个dB,功耗直接上天,机柜都扛不住。 硅光子的思路很简单:用光代替电传信号。把激光器、光波导、光调制器、探测器全集成在一块硅衬底上,用光走硅做的波导传数据。硅光子芯片集成结构示意图
很多人吹硅光子要取代CMOS,要做全光计算机,扯淡。硅光子从出生开始,定位就是补位,不是革命。现在的CMOS工艺已经非常成熟,成本压到极低,硅光子只要顺着现有的CMOS工艺线做,就能摊薄成本,这是它最大的优势。说实话,要是当年它非要另起炉灶搞一套新生产线,根本活不到今天。
核心优势说穿了就三点:带宽是电互连的几十倍,整体功耗能降一半以上,信号延迟还低出一大截。对于现在拼了命堆算力的AI行业来说,这就是瞌睡送了枕头。
产业化卡住脖子的地方在哪
硅光子概念提出来快三十年了,直到最近两年才爆火,不是之前没人想到,是之前没这么极端的需求,也没解决核心工艺难题。 现在已经量产的硅光子产品,基本都用在数据中心的长距互连,真正往近了走,往芯片里头走,就卡壳了。最大的坑就是光源集成。硅是间接带隙半导体,本身发不出稳定的激光,好用的光源都是砷化镓、铟磷这些III-V族材料做的。要把两种不同晶格的材料贴到一块硅衬底上,还要对准到微米级精度,良率根本上不去。 现在主流的异质键合工艺,高端芯片的良率也就七成多,一块晶圆做下来,能能用的没几片,成本根本压不下来。还有封装,光器件的耦合对准要求比电芯片高一个量级,批量生产的一致性很难做,这也是为啥现在硅光子产品还是比传统方案贵一截。数据中心硅光子光模块拆机实拍
不过话说回来,这两年进步真的快。英特尔已经把硅光子激光器的良率提到九成以上了,国内的头部厂商也在研发自己的键合工艺,再过两三年,成本大概率能打到和传统方案持平。现在市场上出货的800G光模块,已经有超过两成是硅光子方案了,1.6T的样品去年就出来了,今年就能小规模上量。
未来三年,谁能吃到第一波红利
未来三年,谁能吃到第一波红利
现在资本炒硅光子,什么概念都往里面装,其实真正能在三到五年落地赚钱的,就三个清晰的方向。
第一个就是数据中心CPO共封装光学,这个是已经走到商业化门口的。现在AI超算中心里,GPU之间的互连需求越来越高,传统的电互连顶不住,CPO把光模块和计算芯片共封装,压缩传输距离降低损耗,核心就是硅光子技术。英伟达、英特尔、微软都在押注CPO,预计2026年前后,下一代顶级超算就会大规模采用CPO方案,硅光子的渗透率会直接跳涨。
第二个就是车规级激光雷达。现在车企要把激光雷达的成本压到几百美元,还要缩体积,硅光子方案能把所有光学器件集成在一块指甲盖大的芯片上,成本比传统分离器件降一半以上,体积也能做进保险杠里,现在不少头部新势力车企已经在测样了,最快2025年就能批量装车。
第三个就是量子计算。量子比特的读取和操控,非常需要硅光子的低损耗光互连,现在不少主流量子计算团队已经把硅光子作为核心辅助技术,这个方向虽然慢,但是长期空间很大。
现在行业热的有点过头了,一堆创业公司拿着PPT吹“光取代电”“硅光子颠覆半导体”,本质就是割资本的韭菜。其实大部分应用还停在实验室,至少五年内,硅光子都只是互连方案的补充,不可能取代整个微电子产业。还有竞争层面的问题,美国在核心设计、设备、III-V族原材料上领先,国内在模块封装和下游应用上进度快,但是上游核心零部件还依赖进口,这个短板必须补。
对未来三到五年的判断很清晰:第一,硅光子在中长距光模块的渗透率会从现在的不到15%涨到35%以上,成本彻底打平传统方案;第二,CPO会在头部云厂商的顶级超算中心小规模商用,验证技术可行性,不会大规模普及,但会确定未来的技术路线;第三,车规硅光子激光雷达会实现小规模装车,渗透率慢慢爬坡;第四,什么硅光子CPU、全光计算机这类消费级概念,别信,三五年内根本看不到影子。
摩尔定律走了半个多世纪,原来靠缩晶体管尺寸提性能,现在尺寸快缩到物理极限了,就得换思路。硅光子不是什么改天换地的黑科技,就是给摩尔定律接棒的那个选手而已。路还长,慢慢走。 
