协作机器人:撕掉“工业副角”标签,能走到哪一步?
去年深秋去东莞跑厂,在一家做无线充电板的中小电子厂,我看到了挺有意思的一幕。一个四十多岁的女工坐在操作台边贴不干胶,旁边半米不到的位置,一个银灰色的机械臂慢悠悠地拧螺丝。
没有护栏。没有隔离网。连急停按钮都放在女工伸手就能碰到的地方。
这就是现在被资本炒得火热的协作机器人,和你在教科书里看到的传统工业机器人,完全不是一回事。
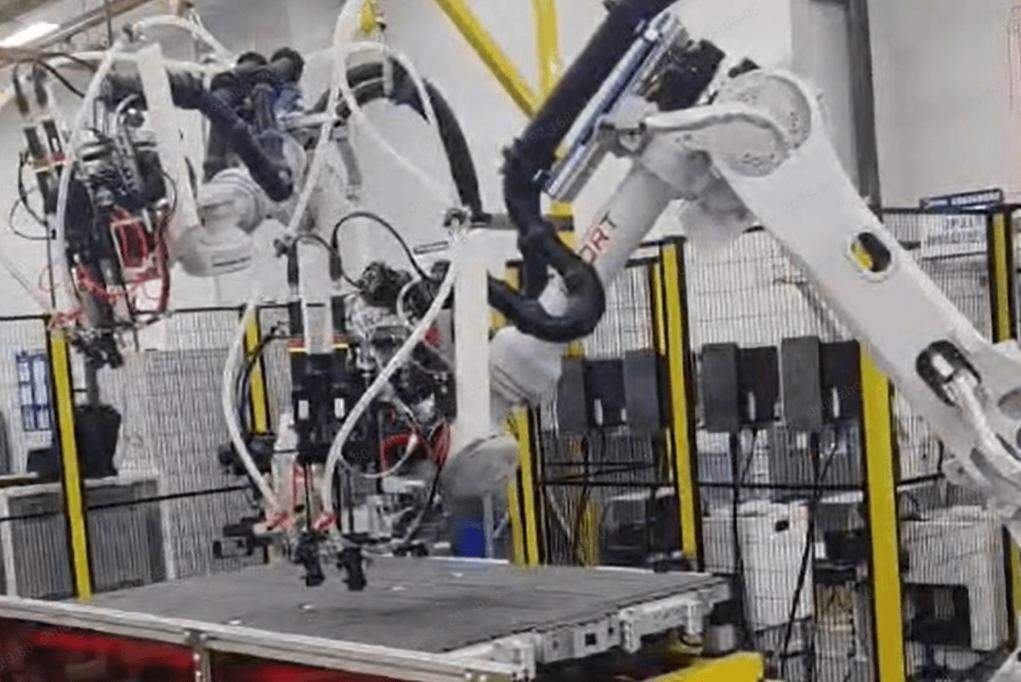 工厂工人与协作机器人共同拧螺丝作业场景
真正的技术门槛在哪里?在动态力控。你让它帮人给一块不规则的玻璃打胶,力度稍微大一点就碎,小一点就粘不牢,这个力度的实时调整,不是攒几个零件就能做好的。现在能把动态力控精度做到0.1牛以内的厂商,全世界也没几家。
现在的技术边界也很清晰:它干不了高精度的芯片封装,替代不了高端传统机械臂;也做不到所谓的“通用机器人”,换个场景还是得重新调试。它就是个给人打下手的助手,不是来抢饭碗的老板。
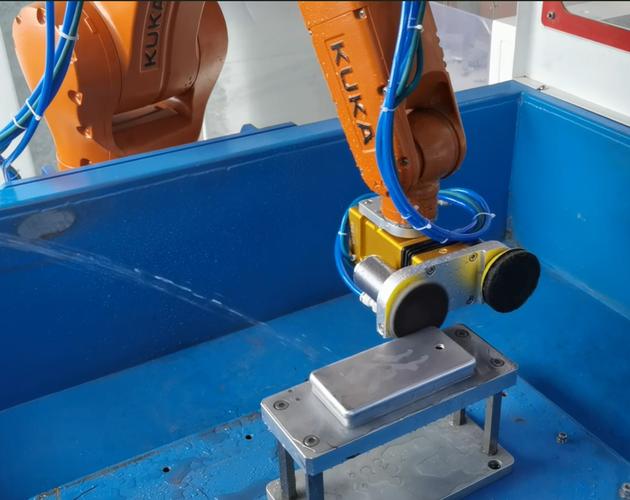 协作机器人五金零件打磨作业现场图
不过话说回来,现在落地最大的障碍,根本不是技术,是老板的预期错了。很多人上来就说“我买十台机器人把工人都开了”,最后用起来发现根本不行,一半都闲置在仓库落灰。协作机器人现在就是补人的,不是替人的,把招工难的苦活接过来,就已经够有价值了。
从产业链来看,现在国内的玩家已经起来了,核心的伺服电机、控制器已经基本实现国产化,只有高端力传感器还是进口占多数,不过国内也有厂商做出来可用的产品,接下来一两年成本肯定还会降。
 未来三年,躲不开的两个真问题
现在赛道火了,什么牛鬼蛇神都进来,我最担心两个问题,直接决定了这个行业能走多远。
第一个是安全责任的模糊。现在我们国家的安全标准,还是针对传统 fenced 工业机器人的,人机共融场景出了事故,到底算机器人厂商的设计问题,还是工厂的使用问题,还是操作工人的违规问题?到现在都没有清晰的划分。真要是出了几起大事故,对整个行业的打击都不小。
第二个是低端内卷。现在国内做协作机器人的厂商超过八十家,一大半都是“方案整合商”,买别人的本体,进别人的零件,攒一攒贴个牌就卖,打价格战,原来十万一台的机子,现在五六万就出货,利润薄得像一张纸。接下来三年,行业洗牌肯定会来,至少一半以上的玩家会被淘汰,最后能活下来的,要么是有核心技术的,要么是把某个场景打透的。
对未来三到五年,我判断是三件事:
第一,协作机器人不会替代传统工业机器人,两者就是互补关系,大工厂的大批量生产还是传统机械臂的天下,中小工厂的柔性小单、补岗才是协作机器人的基本盘,这个格局三年就会定下来。
第二,会慢慢从工业渗透到服务场景,现在已经有厂商在测试养老院的辅助护理、医院的送药、便利店的补货,这些场景对精度要求不高,对安全要求高,刚好匹配协作机器人的优势,五年内会有小规模的落地。
第三,国产化会进一步替代进口,原来发那科、库卡的进口机子占了大半高端市场,现在国内头部厂商的产品性能已经追上来了,价格便宜一半,接下来三年国产化率会冲到七成以上。
很多人一提到机器人就喊机器换人,喊了几十年,其实协作机器人才是第一次真的把机器人从围栏里放出来,走到人身边。它不是来取代谁的,是来帮我们把不愿意干的活扛下来,让人干更像人的活。
至于能走到哪一步,别吹得太狠,我们走着瞧。
别搞混了,协作机器人不是换了壳的工业机械臂
很多人对协作机器人的认知,还停留在“更小更便宜的机械臂”,这错得离谱。 传统工业机器人的设计逻辑,是“高精度、高速度,人离远点”,为了防止伤人必须围上全封闭的护栏,只能干固定流程的大批量活,调试一次就要好几天,改个产品就得重新搭线。 协作机器人从根上换了设计逻辑。核心要求不是速度精度,而是安全共存。它全身布满碰撞传感器,自带力反馈控制,哪怕碰到工人的衣角,都会在几十毫秒内停下来,根本不会伤人。它要求灵活,换个夹具改个程序就能换工位,半天就能重新投入使用。 说实话,现在很多厂商都在偷换概念,把传统机械臂加个传感器就敢叫协作机器人,割中小工厂老板的韭菜。工厂工人与协作机器人共同拧螺丝作业场景
真正的技术门槛在哪里?在动态力控。你让它帮人给一块不规则的玻璃打胶,力度稍微大一点就碎,小一点就粘不牢,这个力度的实时调整,不是攒几个零件就能做好的。现在能把动态力控精度做到0.1牛以内的厂商,全世界也没几家。
现在的技术边界也很清晰:它干不了高精度的芯片封装,替代不了高端传统机械臂;也做不到所谓的“通用机器人”,换个场景还是得重新调试。它就是个给人打下手的助手,不是来抢饭碗的老板。
真实落地的场景,比PPT上的更务实
现在行业里喊了那么多概念,什么人机协同工厂、柔性制造4.0,其实卖得最好的场景,都朴实得要命。 第一块是中小制造企业的补岗。现在全国制造业都招不到年轻工人,尤其是打磨、搬运、重复拧螺丝这种活,月薪开到八千都没人来。协作机器人几万块一台,一台顶一个工人的工作量,一年多就能回本,对老板来说太香了。我接触过浙江永康一个做五金门锁的老板,原来招三个打磨工,一年工资要三十万,现在买了四台协作机器人,总投入才二十万,一年多就回本,还不用管社保请假,爽得不行。 第二块是汽车行业的定制化环节。现在主机厂的大批次生产都是传统机械臂搞定,但小批量的改装、试产,重新调线成本太高,就扔给协作机器人和工人一起干,灵活度一下子就上来了。协作机器人五金零件打磨作业现场图
不过话说回来,现在落地最大的障碍,根本不是技术,是老板的预期错了。很多人上来就说“我买十台机器人把工人都开了”,最后用起来发现根本不行,一半都闲置在仓库落灰。协作机器人现在就是补人的,不是替人的,把招工难的苦活接过来,就已经够有价值了。
从产业链来看,现在国内的玩家已经起来了,核心的伺服电机、控制器已经基本实现国产化,只有高端力传感器还是进口占多数,不过国内也有厂商做出来可用的产品,接下来一两年成本肯定还会降。
未来三年,躲不开的两个真问题
未来三年,躲不开的两个真问题
现在赛道火了,什么牛鬼蛇神都进来,我最担心两个问题,直接决定了这个行业能走多远。
第一个是安全责任的模糊。现在我们国家的安全标准,还是针对传统 fenced 工业机器人的,人机共融场景出了事故,到底算机器人厂商的设计问题,还是工厂的使用问题,还是操作工人的违规问题?到现在都没有清晰的划分。真要是出了几起大事故,对整个行业的打击都不小。
第二个是低端内卷。现在国内做协作机器人的厂商超过八十家,一大半都是“方案整合商”,买别人的本体,进别人的零件,攒一攒贴个牌就卖,打价格战,原来十万一台的机子,现在五六万就出货,利润薄得像一张纸。接下来三年,行业洗牌肯定会来,至少一半以上的玩家会被淘汰,最后能活下来的,要么是有核心技术的,要么是把某个场景打透的。
对未来三到五年,我判断是三件事:
第一,协作机器人不会替代传统工业机器人,两者就是互补关系,大工厂的大批量生产还是传统机械臂的天下,中小工厂的柔性小单、补岗才是协作机器人的基本盘,这个格局三年就会定下来。
第二,会慢慢从工业渗透到服务场景,现在已经有厂商在测试养老院的辅助护理、医院的送药、便利店的补货,这些场景对精度要求不高,对安全要求高,刚好匹配协作机器人的优势,五年内会有小规模的落地。
第三,国产化会进一步替代进口,原来发那科、库卡的进口机子占了大半高端市场,现在国内头部厂商的产品性能已经追上来了,价格便宜一半,接下来三年国产化率会冲到七成以上。
很多人一提到机器人就喊机器换人,喊了几十年,其实协作机器人才是第一次真的把机器人从围栏里放出来,走到人身边。它不是来取代谁的,是来帮我们把不愿意干的活扛下来,让人干更像人的活。
至于能走到哪一步,别吹得太狠,我们走着瞧。 
